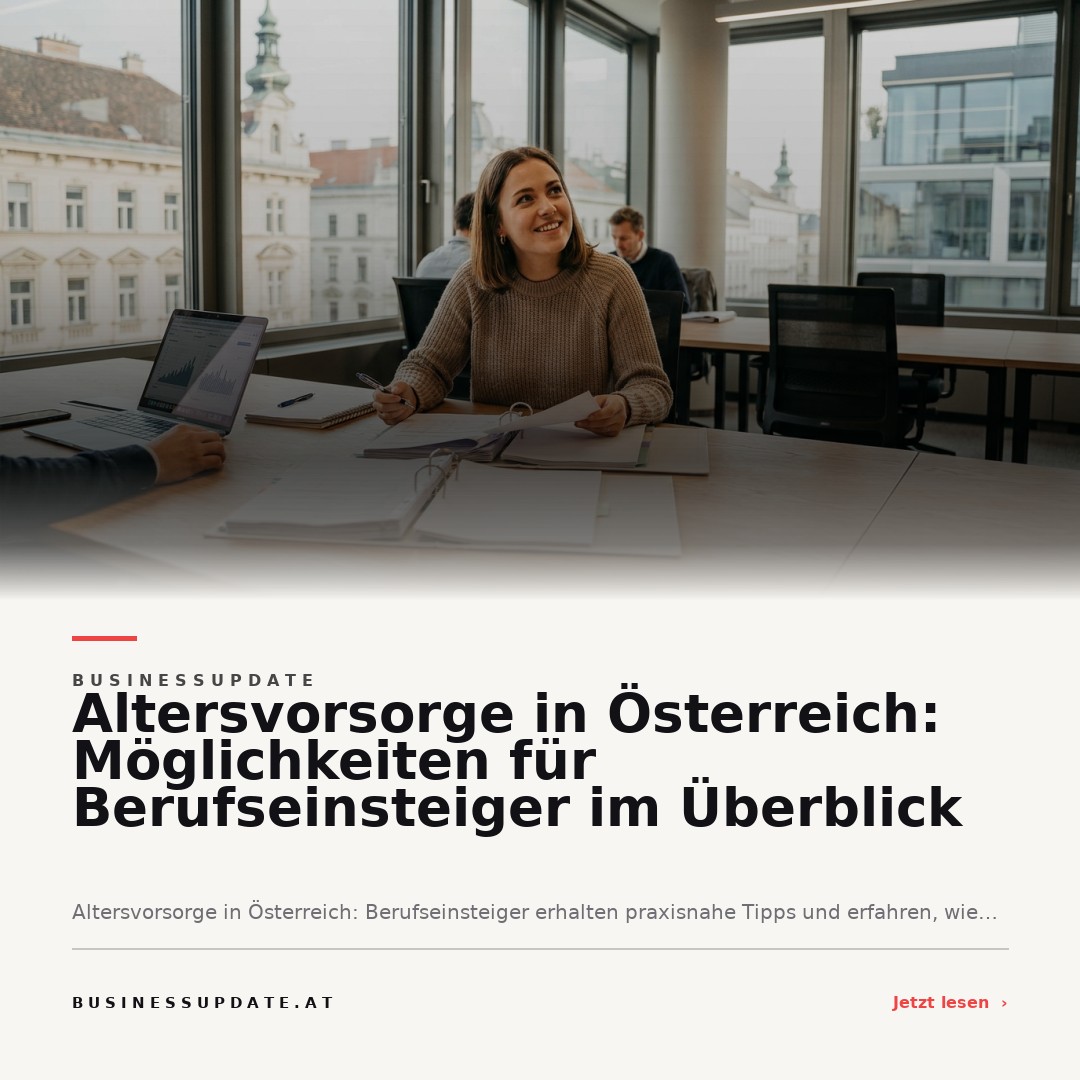
Berufseinsteiger in Österreich sollten gleich zu Beginn ihrer Karriere auf zusätzliche Altersvorsorge setzen, da die staatliche Pension oft nicht ausreicht. Sinnvolle Optionen sind unter anderem private und betriebliche Vorsorgemodelle sowie Investmentfonds und Lebensversicherungen.
Die Altersvorsorge zählt zu den wichtigsten finanziellen Themen für Berufseinsteiger in Österreich, denn die gesetzliche Pension bietet meist keine vollständige Absicherung im Alter. Wer früh startet, profitiert besonders vom Zinseszinseffekt und legt damit den Grundstein für mehr finanzielle Freiheit nach dem Berufsleben. Dieser Artikel zeigt, wie Berufseinsteiger schrittweise mit der Altersvorsorge beginnen, welche Möglichkeiten dafür tatsächlich relevant sind und wie sie individuell die passende Strategie finden.
- Staatliche Pension reicht oft nicht aus – Zusatzvorsorge ist notwendig.
- Privat und betrieblich gibt es zahlreiche Lösungswege – fundierte Auswahl ist entscheidend.
- Früher Einstieg nutzt den Zinseszinseffekt und reduziert Versorgungslücken im Alter.
Warum ist Altersvorsorge für Berufseinsteiger in Österreich so relevant?
Die zentrale Frage vieler Berufseinsteiger lautet: Werde ich im Alter ausreichend abgesichert sein? Die staatliche Pension in Österreich ist ein zentraler Baustein, bietet laut aktuellem Stand aber nur eine Basisabdeckung und ist von Unsicherheiten geprägt. Wer ausschließlich darauf setzt, riskiert, im Ruhestand eine erhebliche Versorgungslücke zu haben. Für junge Arbeitnehmer ist es daher besonders wichtig, schon zum Berufsstart zusätzliche Lösungen zu bedenken und eigene Vorsorgeschritte einzuleiten. Der frühe Einstieg schafft eine längere Anlagedauer und potenziert den Effekt des Zinseszinses, der sich merklich auf den späteren Lebensstandard auswirkt [1].
Das Wichtigste in Kürze
- Die staatliche Pension bietet meist nicht genügend Absicherung, um den gewohnten Lebensstandard zu halten.
- Frühzeitige Vorsorge bringt jungen Berufseinsteigern Vorteile durch den Zinseszinseffekt.
- In Österreich gibt es vielfältige private und betriebliche Vorsorgemöglichkeiten mit unterschiedlichen Vorteilen.
Wie funktioniert die Altersvorsorge in Österreich und warum ist sie komplex?
Das österreichische Alterssicherungssystem ruht auf drei Säulen: die staatliche Pension (Pflichtversicherung), die betriebliche Altersvorsorge und die private Vorsorge. Die staatliche Pension baut auf Pflichtbeiträgen auf, die im Arbeitsleben eingezahlt werden. Betriebliche und private Modelle ergänzen diese Basis, um individuelle Versorgungslücken zu schließen. Hierzu gehören Lösungen wie Versicherungen, Fonds und Immobilien. Unterschiedliche Bedingungen, steuerliche Aspekte und potenzielle Risiken machen die Auswahl allerdings komplex. Ein gutes Grundverständnis der wichtigsten Möglichkeiten erleichtert den Einstieg erheblich [1][2].
Welche Altersvorsorgeoptionen sind für Berufseinsteiger in Österreich relevant?
Junge Arbeitnehmer haben verschiedene wichtige Ansatzpunkte für die Vorsorge: Neben der gesetzlichen Pension ist die private Altersvorsorge besonders bedeutend. Relevante Möglichkeiten sind fondsgebundene Lebensversicherungen, klassische und fondsorientierte Kapitallebensversicherungen, Investmentfonds, ETF-Sparpläne und Immobilien. Gerade fondsgebundene Lebensversicherungen gelten als attraktiv, weil sie hohe Ertragschancen und Flexibilität bieten, was besonders für den langfristigen Anlagehorizont von Berufseinsteigern vorteilhaft ist [2]. Investmentfonds und ETF-Sparpläne überzeugen durch niedrige Einstiegshürden. Je früher investiert wird, desto stärker wirken sich Zeit und Zinseszinseffekt aus und ermöglichen schrittweisen Vermögensaufbau.
Betriebliche Vorsorgeangebote wie Pensionskassen oder Vorsorgekassen gewinnen in Österreich zunehmend an Bedeutung und werden von Unternehmen verstärkt angeboten. In vielen Fällen lassen sich damit Zusatzleistungen fürs Alter aufbauen – oft sogar ohne eigene Beiträge. Berufseinsteiger sollten sich aktiv beim Arbeitgeber über diese Möglichkeiten informieren.
Was sind typische Probleme beim Altersvorsorge-Start?
Viele Berufseinsteiger unterschätzen sowohl die Notwendigkeit der Altersvorsorge als auch die Höhe der Versorgungslücke, die im Alter entstehen kann. Ein weiteres Problem liegt in der großen Auswahl an Produkten und deren teils komplexer Ausgestaltung, was den Überblick erschwert und Fehlentscheidungen wahrscheinlicher macht. Die eigene Zurückhaltung gegenüber dem Thema oder das Aufschieben von Entscheidungen sind zusätzliche Hürden. Strukturiertes Vorgehen und gezielte Information sind entscheidend, um langfristige Nachteile zu vermeiden [2].
Welche aktuellen Entwicklungen gibt es bei der Altersvorsorge?
Aktuelle gesetzliche Anpassungen und eine gestiegene Lebenserwartung führen dazu, dass die Bedeutung von privater und betrieblicher Altersvorsorge in Österreich sowohl gesellschaftlich als auch in Unternehmen betont wird. Besonders junge Menschen werden in der öffentlichen Diskussion verstärkt darauf hingewiesen, frühzeitig und ergänzend zur staatlichen Pension vorzusorgen, um unabhängiger von politischen und demografischen Entwicklungen zu sein.
Wie finden Berufseinsteiger die passende Altersvorsorge?
Die individuell beste Strategie für die Altersvorsorge hängt vom persönlichen Zeithorizont, von der Risikobereitschaft und den eigenen Zielen ab. Grundsätzlich gilt: je früher der Einstieg, desto stärker kann das eigene Vermögen wachsen. Ein solides Fundament bildet ein vorhandener Notgroschen sowie ein regelmäßiger Sparplan. Darauf aufbauend bieten sich Produkte wie fondsgebundene Lebensversicherungen, Investmentfonds oder betriebliche Vorsorgemodelle an. Empfehlenswert sind Angebote mit klaren Kostenstrukturen, Flexibilität und Transparenz. Das Ziel sollte ein langfristiger Vermögensaufbau und eine Absicherung gegenüber den Unsicherheiten der Zukunft sein [1].
Weiterführende Informationen zum Thema Notgroschen finden sich im Praxisleitfaden für Berufseinsteiger zum finanziellen Schutz.
Was empfiehlt sich als erster Schritt für Einsteiger?
Am Beginn steht ein ehrlicher Überblick über die eigene finanzielle Situation und eine Einschätzung möglicher Risiken. Anschließend sollte ein individuelles Sparziel festgelegt werden, etwa einen bestimmten Betrag pro Monat zur Seite zu legen. Es lohnt sich, die Vorteile der betrieblichen Angebote zu nutzen, sofern sie vom Arbeitgeber bereitgestellt werden. Die Konsultation eines neutralen Beraters und der Vergleich verschiedener Angebote kann Missverständnisse reduzieren und unnötige Kosten vermeiden. Insgesamt zahlt sich eine informierte, eigenständige Entscheidung für die Altersvorsorge langfristig aus [2].
Fazit: Optimal vorsorgen und frühzeitig den Grundstein legen
Für Berufseinsteiger in Österreich existieren zahlreiche Wege, um sinnvoll fürs Alter vorzusorgen. Wer sich rechtzeitig informiert und die zu seiner Lebenslage passenden privaten und betrieblichen Vorsorgemöglichkeiten nutzt, verbessert nachhaltig seine finanzielle Sicherheit im Ruhestand. Es empfiehlt sich, vorhandene Lücken nicht zu unterschätzen und sich aktiv mit dem Thema zu beschäftigen – regelmäßiges Sparen, Flexibilität und kontinuierliche Information sind zentrale Faktoren für eine stabile Altersvorsorge in Österreich.
Quellen
[1] Altersvorsorge in Österreich: 7 Optionen im Überblick (Finanzfluss, 2024-04-18)
[2] Altersvorsorge für Berufseinsteiger: Worauf achten? (Erste Bank und Sparkasse, 2023-10-05)