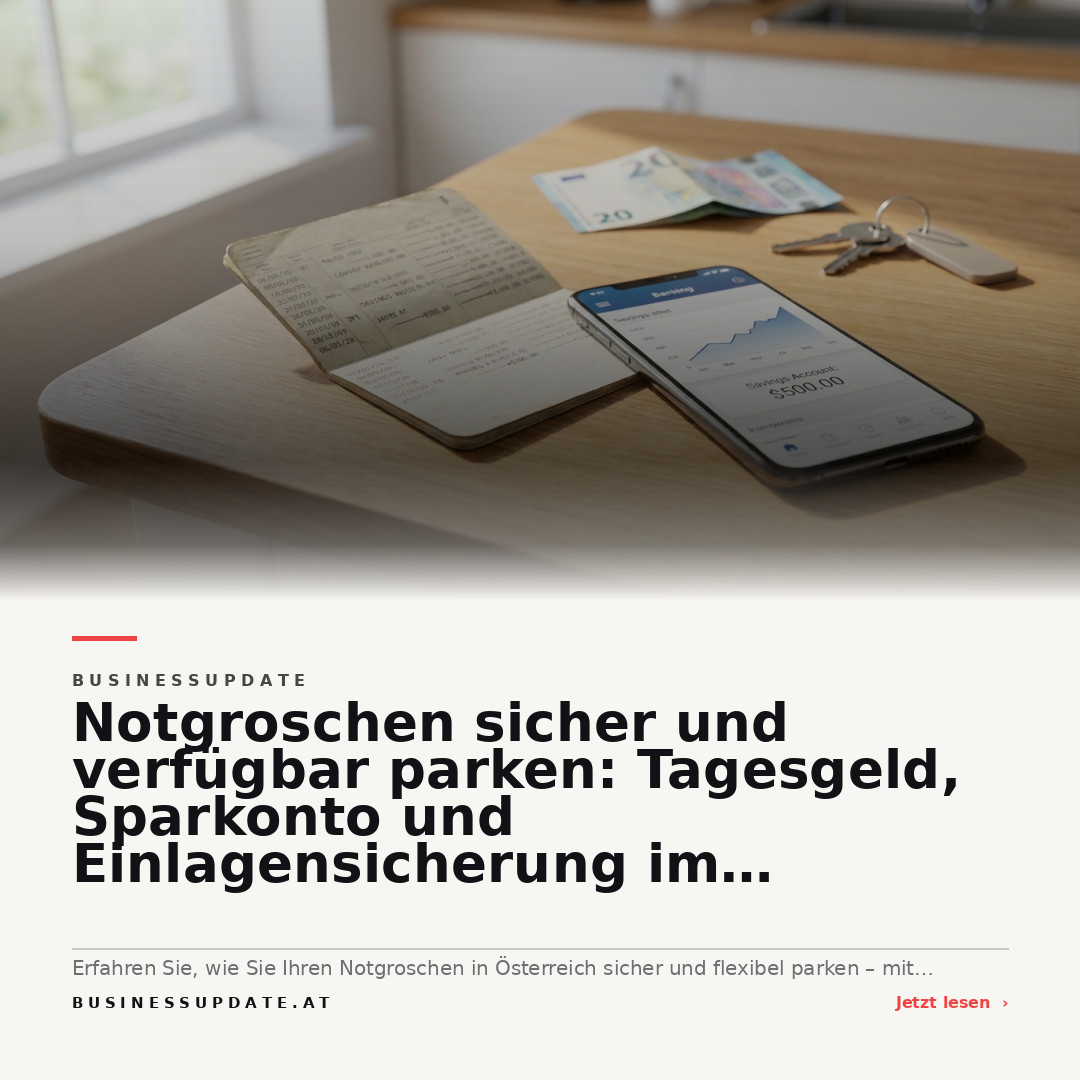
Der Notgroschen ist in Österreich auf Tagesgeld- und Sparkonten bis 100.000 Euro pro Bank und Person gesetzlich abgesichert. Sowohl Tagesgeld- als auch täglich verfügbare Sparkonten bieten raschen Zugriff und variable Zinsen; entscheidend sind individuelle Konto-Details und der Einlagensicherungsschutz der jeweiligen Bank.
In Österreich ist Ihr Notgroschen dann am sichersten und am schnellsten zugänglich, wenn Sie ihn entweder auf einem Tagesgeldkonto oder auf einem täglich verfügbaren Sparkonto parken. Beide Varianten sind bis zu 100.000 Euro pro Person und Bank durch die gesetzliche Einlagensicherung abgesichert, sodass Sie auch im Falle einer Bankenpleite geschützt sind. Die wichtigsten Unterschiede betreffen die tägliche Verfügbarkeit, Verzinsung und die konkreten Konditionen beim jeweiligen Anbieter.
- Der Notgroschen sollte jederzeit ohne Verzögerung verfügbar sein.
- Einlagen sind in Österreich bis 100.000 Euro pro Person und Bank gesetzlich abgesichert.
- Sowohl Tagesgeld als auch Sparkonten bieten aktuell Zinsen zwischen 2 und 3 % p.a.
- Im Sicherungsfall wird das Guthaben binnen sieben Arbeitstagen ausgezahlt.
Was ein Notgroschen leisten muss
Ein Notgroschen ist eine Liquiditätsreserve, die dazu dient, unvorhergesehene Ausgaben wie eine Autoreparatur, Zahnarztkosten oder vorübergehende Arbeitslosigkeit spontan abzufedern. Für die meisten Haushalte in Österreich wird empfohlen, mindestens drei bis sechs Monatsausgaben als Notgroschen bereitzuhalten. Das Geld sollte jederzeit ohne bürokratische Hürden erreichbar und möglichst risikolos verwahrt sein. Wertpapiere oder Fonds sind für diesen Zweck ungeeignet, da sie Kursschwankungen unterliegen und im Notfall Verluste drohen könnten. Auch ein einfaches Girokonto ist nicht optimal, da es in der Regel niedriger oder gar nicht verzinst wird und zudem leicht für Alltagsausgaben genutzt wird – das kann dazu verleiten, den Notgroschen versehentlich anzuknabbern.
Tagesgeld und täglich verfügbares Sparkonto im Vergleich
Tagesgeldkonten sind speziell für kurzfristige Rücklagen wie den Notgroschen konzipiert. Sie bieten vollständige, tägliche Verfügbarkeit und werden meist variabel verzinst – das heißt, der Zinssatz kann sich jederzeit ändern. Der Zugriff erfolgt in der Regel über Überweisung auf ein bei Kontoeröffnung hinterlegtes Referenzkonto, das üblicherweise das eigene Girokonto ist. Aktuell bieten Tagesgeldkonten in Österreich Zinsen im Bereich von etwa 2 % bis 2,30 % p.a., z. B. Denizbank rund 2,30 % p.a.[5][3].
Auch Sparkonten gibt es häufig in der Variante „täglich fällig“. Das bedeutet, Sie können jederzeit auf das gesamte Guthaben zugreifen, ähnlich wie beim Tagesgeld. Manche Sparkonten werben mit besonders attraktiven Aktionszinsen, etwa DADAT Bank Sparkonto mit 3,00 % p.a. für Neukunden, wobei anschließend oft ein niedrigerer Zinssatz gilt (z. B. ca. 1,60 % p.a.)[5][4]. Es gibt auch Sparkonten mit „Bindungsfrist“, bei denen Sie während einer vorgegebenen Laufzeit keinen oder nur eingeschränkten Zugriff auf Ihr Geld haben; solche Angebote eignen sich nicht für den Notgroschen und werden hier nicht weiter behandelt.
Verfügbarkeit und Komfort
Tagesgeld und täglich fällige Sparkonten unterscheiden sich in der Praxis meist nur in Details: Beide sind online verfügbar, beide erfordern eine Überweisung auf das Girokonto bei Zugriff. Abhebungslimits gibt es in der Regel nur bei ganz klassischen Sparbüchern oder bei Sparkonten mit Bindung. Beachten Sie, dass der Zugriff („täglich verfügbar“) in der Praxis bedeuten kann, dass erst eine SEPA-Überweisung auf Ihr Girokonto erfolgen muss. Je nach Bank dauert diese maximal einen Bankarbeitstag, meist geht der Betrag aber noch am selben Tag ein. Ein Nachteil ist, dass Sie im Notfall eventuell nicht sofort am Bankomaten verfügen können – es gibt keine Bankomatkarte zum Tagesgeld- oder Sparkonto.
Verzinsung
Die derzeitigen Zinssätze variieren zwischen 2 % und 3 % p.a. für Neukunden, nachhaltige Zinssätze ohne zeitliche Begrenzung liegen meist niedriger, um 1,5–2 % p.a.[5]. Die Zinsen sind bei Tagesgeld und täglich fälligen Sparkonten generell variabel, das heißt sie können sich jederzeit ändern. Nach Ablauf eines Aktionszinses kann die Verzinsung deutlich sinken, ein Gebührenvergleich und die Prüfung der laufenden Konditionen sind daher sinnvoll.
Wie schnell komme ich im Notfall an mein Geld?
Einer der wichtigsten Unterschiede zwischen Notgroschen-Konten ist die tatsächliche Zugriffsgeschwindigkeit. Tagesgeld- und Sparkonten sind „täglich verfügbar“, was bedeutet, dass Sie jederzeit eine Überweisung von Ihrem Spar- oder Tagesgeldkonto auf Ihr Girokonto veranlassen können. Allerdings ist das Geld nicht sofort bar am Bankomat abhebbar, sondern erst, nachdem es auf Ihr persönliches Girokonto überwiesen wurde. Bei Online-Banken läuft diese Überweisung in der Regel sehr schnell ab, spätestens am nächsten Bankarbeitstag steht das Geld zur Verfügung. Wer den Notgroschen wirklich sofort (z. B. am Wochenende) bar braucht, hat nur dann Vorteile, wenn er einen Teil in bar zu Hause verwahrt – das ist jedoch mit Einbruchrisiko verbunden und wird für größere Beträge nicht empfohlen.
Zusammenfassend ist Ihr Notgroschen auf einem Tagesgeld- oder täglich fälligen Sparkonto im Normalfall innerhalb eines Tages verfügbar. Diese kurze Wartezeit ist der Preis für sichere Verzinsung und relativ hohe Einlagensicherung.
Einlagensicherung in Österreich: Was die Grenze von 100.000 Euro bedeutet
Die gesetzliche Einlagensicherung in Österreich schützt Guthaben bis zu 100.000 Euro pro Person und Bank, unabhängig davon, ob das Geld auf einem Tagesgeld-, Sparkonto oder traditionellen Sparbuch liegt[1]. Entscheidend ist die Banklizenz, nicht die Zahl der genutzten Konten oder Marken. Beispiel: Wer bei zwei unterschiedlichen Banken (mit jeweils eigener Lizenz) jeweils 90.000 Euro hält, ist komplett abgesichert; liegen jedoch 180.000 Euro auf zwei Konten derselben Bank (selbe Banklizenz), sind nur 100.000 Euro geschützt. Zinsen werden jeweils mitversichert[1].
Kommt es tatsächlich zu einer Pleite, übernimmt die Einlagensicherung Austria (ESA) die Erstattung. Seit 1. Jänner 2024 gilt für die Auszahlung im Sicherungsfall eine einheitliche Frist von sieben Arbeitstagen[1][2].
Was passiert bei Einlagen über 100.000 Euro?
Guthaben, welche die gesetzlich abgesicherte Summe von 100.000 Euro übersteigen, sind im Insolvenzfall der Bank nicht mehr geschützt[1]. Wer größere Summen parken will, muss sie daher auf mehrere Banken mit jeweils eigener Banklizenz verteilen. Achtung: Auch „neue Marken“ oder „Bankplattformen“ können ein und derselben Bankenlizenz zugeordnet sein – maßgeblich ist, wer letztlich als Bank im Hintergrund die Einlagen hält.
Typische Probleme
Ein häufiges Problem ist die falsche Annahme, dass jedes Konto bis 100.000 Euro abgesichert ist. In Wahrheit gilt die Grenze je Person und Bank, nicht pro Konto oder Produkt. Wer den Notgroschen versehentlich auf verschiedene Marken derselben Bank verteilt, riskiert, im Sicherungsfall nur maximal 100.000 Euro zurückzuerhalten[1]. Ein weiteres Problem ist die variierende Verzinsung: Viele Konten locken mit Aktionszinsen, die nach einigen Monaten drastisch sinken können. Wer nicht regelmäßig vergleicht oder bereit ist, das Konto zu wechseln, erzielt langfristig oft geringere Erträge[5].
Aktuelle Entwicklungen
Die gesetzliche Auszahlung im Sicherungsfall verläuft ab 2024 europaweit noch schneller: Die Frist beträgt nun lediglich sieben Arbeitstage, wodurch Sie im Fall einer Bankenpleite rasch wieder Zugang zu Ihrem Geld haben[1][2]. Vergleichsportale wie sparkonto.org und durchblicker.at listen Stand September 2026 Zinssätze von bis zu 3 % p.a. für Sparkonten, die täglich verfügbar sind, wobei der Markt und die Angebote laufend wechseln[5].
Worauf bei Bank, Konto und Referenzkonto achten?
Bei der Kontoeröffnung sollten Sie darauf achten, dass die Bank eine reguläre österreichische Einlagensicherung bietet (abgedeckt durch die ESA Österreich) und eine eigene Banklizenz besitzt. Prüfen Sie außerdem, ob ein Referenzkonto nötig ist und wie die Auszahlung im Ernstfall funktioniert. Manche Banken wickeln Neugeschäft ausschließlich online ab; persönliche Beratung oder Filialservice sind dort oft nicht verfügbar. In der Regel kann man ein Tagesgeld- und Sparkonto bequem von zu Hause eröffnen, die Legitimation erfolgt meist per Video-Ident. Wenn der Notgroschen sehr schnell verfügbar sein soll, sparen Sie Überweisungszeit ein, wenn Sie das Tagesgeld- oder Sparkonto bei Ihrer Hausbank führen, die sofortige Umbuchungen erlaubt.
Welche Kontoform passt zu welchem Notgroschen?
Für die meisten Menschen in Österreich eignet sich ein Tagesgeld- oder täglich verfügbares Sparkonto – ohne Kündigungs- oder Bindungsfrist – ideal für den Notgroschen. Sie bleiben flexibel, profitieren von laufender Verzinsung und sind gesetzlich bis zum Höchstbetrag abgesichert. Die Entscheidung hängt vor allem vom individuellen Komfort und der Vorliebe für Online- oder Filialbank ab. Prüfen Sie regelmäßig die Konditionen; sobald der Zinssatz fällt oder sich eine andere Bank als attraktiver erweist, ist ein Wechsel unkompliziert möglich. Wer größere Summen als 100.000 Euro parken möchte, muss sie auf mehrere Banken mit verschiedenen Banklizenzen aufteilen.
Speziell Geldmarktfonds oder andere Wertpapierlösungen sind für den Notgroschen nicht geeignet, da sie nicht unter die Einlagensicherung fallen und Wertschwankungen unterliegen.
Abschluss: Sicherheit und Flexibilität stehen im Vordergrund
Wer den Notgroschen in Österreich sicher und flexibel aufbewahren möchte, ist mit einem Tagesgeld- oder täglich verfügbaren Sparkonto gut beraten. Beide Kontoarten bieten gesetzliche Einlagensicherung bis 100.000 Euro pro Person und Bank sowie raschen Zugriff in Notsituationen. Wichtig ist zunächst die Grenze je Banklizenz im Blick zu behalten und laufend die Zinssätze zu vergleichen. Gut informiert kann so jeder die optimale Balance aus Sicherheit, Verfügbarkeit und Ertrag für die persönliche Reserve finden.
Quellen
[1] Einlagensicherung - FMA Österreich (FMA Österreich, 2019-03-04)
[2] Einlagensicherung - Oesterreichische Nationalbank (Oesterreichische Nationalbank)
[3] Tagesgeldkonto Vergleich Österreich durchblicker.at (durchblicker.at)
[4] Sparkonto Vergleich Österreich durchblicker.at (durchblicker.at)
[5] Sparkonto / Tagesgeld Vergleich Österreich sparkonto.org Stand: 11.09.2026 (sparkonto.org)