Um im Alltag erfolgreich Geld zu sparen, ist das Erfassen aller Einnahmen und Ausgaben sowie eine realistische Budgetplanung entscheidend. Durch bewusste Konsumentscheidungen, geplante Einkäufe und das regelmäßige Vergleichen von Verträgen lassen sich Sparpotenziale effektiv nutzen.
Geld sparen im Alltag gelingt am besten, wenn du deine Finanzen Schritt für Schritt überblickst und bewusst planst. Wer Einnahmen, Ausgaben und Sparpotenziale kennt, kann nachhaltiger wirtschaften – gerade in Österreich, wo viele Fixkosten wie Miete, Betriebskosten und Energie einen großen Teil des Budgets ausmachen. Bereits einfache Veränderungen wie gezielte Einkäufe, regelmäßige Vertragsprüfungen und das Festlegen von Sparzielen sorgen dafür, dass Monat für Monat mehr Geld übrig bleibt.
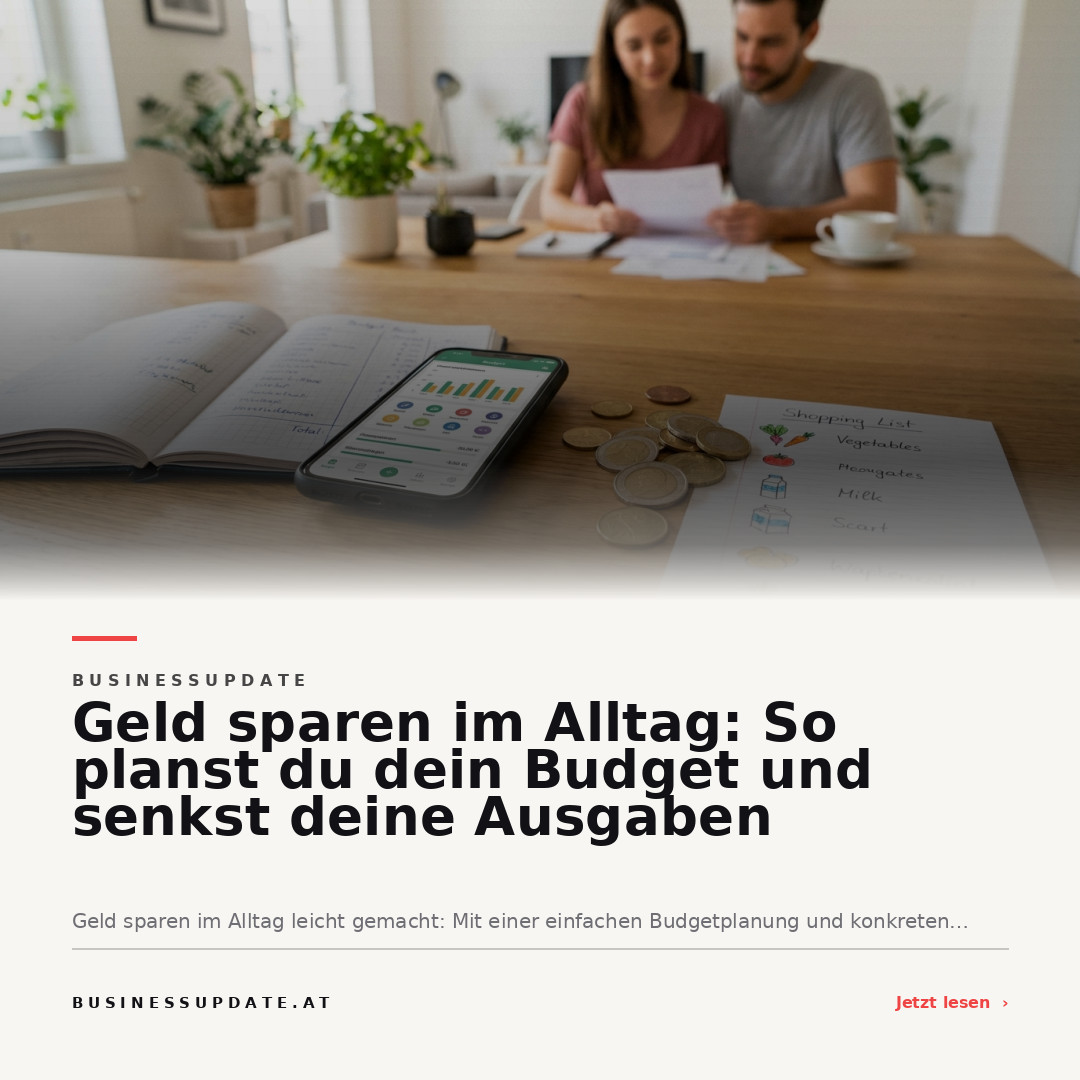
- Ein Haushaltsbuch oder eine Budget-App bringt Übersicht über Einnahmen und Ausgaben.
- Geplante Einkäufe und Einkaufslisten helfen, Impulskäufe und Lebensmittelverschwendung zu vermeiden.
- Regelmäßige Vertragsvergleiche senken Fixkosten, auch bei Handy, Strom oder Versicherungen.
Warum ein Budget beim Sparen hilft
Mit einem Haushaltsbudget behältst du den vollen Überblick über deine Finanzen. Ein Budget ist ein klar strukturierter Plan, der alle Einnahmen – zum Beispiel dein Gehalt, Familienbeihilfe oder Studienbeihilfe – und alle Ausgaben gegenüberstellt. Dadurch erkennst du schnell, wo dein Geld hinfließt, wo Einsparungen möglich sind und wie viel du tatsächlich monatlich zur Seite legen kannst. Viele unterschätzen, wie stark vor allem variable Ausgaben wie Essen gehen, Freizeit oder Online-Shopping den Monatsabschluss beeinflussen. Ein offener Blick auf die eigenen Zahlen ist der erste Schritt zu mehr Sparsamkeit und weniger Stress beim Geld.
Einnahmen und Ausgaben vollständig erfassen
Am Anfang jeder Budgetplanung steht das genaue Erfassen aller Einnahmen und Ausgaben. Lege dafür ein Haushaltsbuch – analog auf Papier oder digital als App – an und notiere konsequent jeden Posten: regelmäßige Einnahmen wie das Nettoeinkommen, Familienbeihilfe, eventuell Nebenjobs sowie einmalige oder saisonale Zuflüsse. Auf der Ausgabenseite sollten sämtliche Fixkosten wie Miete, Betriebskosten, Öffi-Ticket, Handyvertrag und Versicherungen auftauchen, aber auch variable Kosten für Lebensmittel, Freizeit, Kleidung oder etwa den Coffee-to-go. Gerade kleinere, regelmäßige Beträge werden oft unterschätzt und können sich am Monatsende erheblich summieren[1]. Transparenz ist der Schlüssel, um unnötige oder zu hohe Ausgaben zu entlarven und gezielt gegenzusteuern.
Ein realistisches Monatsbudget Schritt für Schritt erstellen
Ein Haushaltsbudget erstellst du am einfachsten in mehreren Schritten: Zuerst notierst du deine gesamten Einnahmen, dann trägst du alle fixen Verpflichtungen ein – dazu zählen Miete inklusive Betriebskosten, Energie, Pflichtversicherungen, Internet und laufende Abos. Im nächsten Schritt dokumentierst du variable Kosten wie Lebensmittel, Mobilität und Freizeit. Lege danach ein Sparziel für den Monat fest, etwa für einen Notgroschen oder größere Anschaffungen. Zum Schluss kontrollierst du mindestens monatlich, ob du im Rahmen bleibst und wie sich dein Budget entwickelt[2]. Bekannte Faustregeln wie die 50-30-20-Regel können zur Orientierung dienen, sollten aber individuell angepasst werden: Jeder Haushalt in Österreich hat andere Prioritäten und unterschiedlich hohe Fixkosten.
Typische Probleme bei der Budgetplanung
Gerade bei variablen Ausgaben für Alltag, Freizeit oder kleine Genussmittel wird oft unterschätzt, wie rasch sich viele kleine Beträge zu großen Summen addieren. Unregelmäßige Kosten wie Urlaube, Autoreparaturen oder Jahresbeiträge geraten leicht aus dem Blick, weshalb sie anteilig – als monatlicher Durchschnitt – ins Budget eingerechnet werden sollten. Wer schwankendes Einkommen hat, sollte mit Mindestbeträgen rechnen und Rücklagen einkalkulieren, um auch in schlechteren Monaten handlungsfähig zu bleiben.
Aktuelle Entwicklungen: Digitale Lösungen erleichtern die Kontrolle
Immer mehr Österreichische Haushalte nutzen digitale Tools oder Budget-Apps, um die eigenen Finanzen im Alltag laufend und unkompliziert im Blick zu behalten[2]. Diese Anwendungen vereinfachen das Notieren, Auswerten und Anpassen der Budgetplanung deutlich – ganz egal, ob am Smartphone unterwegs oder am Laptop zu Hause.
Fixkosten prüfen und laufende Verträge vergleichen
Wer sein Sparpotenzial dauerhaft erhöhen will, sollte regelmäßig die eigenen Fixkosten überprüfen. Zu den größten Posten zählen Miete, Betriebskosten, Energie, Handyverträge, Internet und Versicherungen. Es lohnt sich, jährlich Tarife und Leistungen zu vergleichen und nicht automatisch zu verlängern: Bereits ein Wechsel beim Stromanbieter, ein günstigeres Handy-Paket oder ein gestopptes Abo kann den monatlichen Spielraum spürbar vergrößern[1]. Konsumentenschützer empfehlen, bei jedem Vertragsende zu prüfen, ob aktuelle Angebote günstiger sind, und bei besseren Konditionen zu wechseln oder nachzuverhandeln.
Bei Lebensmitteln und geplanten Einkäufen sparen
Besonders im Bereich Lebensmittel lässt sich durch geplante Wocheneinkäufe, ein genauer Einkaufszettel und das Vermeiden von Spontankäufen viel sparen. Beim Schreiben einer Einkaufsliste solltest du bereits schauen, was zu Hause vorhanden ist, um doppelte Käufe und unnötige Verschwendung zu verhindern. Wer saisonal und regional einkauft, kann Kosten senken und profitiert oft von besserer Qualität. Einkäufe im Angebot und die Nutzung von Rabattaktionen machen den eigenen Warenkorb günstiger. Damit lassen sich Einsparungen direkt im Alltag erzielen, ohne auf Genuss verzichten zu müssen[1].
Impulskäufe vermeiden und Kaufentscheidungen überdenken
Viele kleine, spontane Ausgaben summieren sich – zum Beispiel der Kaffee unterwegs oder der schnelle Snack zwischendurch. Wer vor größeren Anschaffungen eine 24-Stunden-Bedenkzeit einlegt oder bei Online-Käufen zunächst den Warenkorb stehen lässt, verhindert unnötige Spontaneinkäufe. Apps und Budgetpläne helfen zudem, die Übersicht zu behalten und sich an eigene Sparziele zu erinnern. Bewusstes Konsumieren schafft so zusätzlichen finanziellen Spielraum und beugt finanziellem Stress vor[1].
Rücklagen für jährliche und unerwartete Ausgaben bilden
Neben dem monatlichen Haushalt sollte immer ein kleiner Betrag für unregelmäßige oder unerwartete Zahlungen zurückgelegt werden. Dazu zählen zum Beispiel jährliche Versicherungsprämien, die Semesterkarte für Öffis, Reparaturen, Arztrechnungen oder Urlaub. Am besten wird der Gesamtbetrag auf den Monat umgelegt und als Posten ins Budget eingeplant. Wer Rücklagen bildet, kommt bei überraschenden Kosten nicht ins Schwitzen und muss keine teuren Dispokredite nutzen. Notgroschen und gezielte Sparziele sorgen für mehr Sicherheit im Alltag.
Budget regelmäßig überprüfen und flexibel anpassen
Ein gutes Haushaltsbudget ist kein starres Konstrukt – es lebt davon, regelmäßig überprüft und an die jeweils aktuelle Lebenssituation angepasst zu werden. Wer zum Monatsende merkt, dass Ausgaben das Limit überschritten haben, kann gezielt Anpassungen vornehmen: Wo lässt sich der Gürtel enger schnallen, welche Verträge können optimiert werden, wo verstecken sich noch kleine Sparpotentiale? Erfolge solltest du ebenso festhalten, um am Ball zu bleiben. Auch Veränderungen beim Einkommen – etwa durch Jobwechsel, Familienzuwachs oder höhere Betriebskosten – werden zeitnah eingerechnet.
Fazit: So bleibt mehr übrig – Schritt für Schritt zum finanziellen Spielraum
Mit einer transparenten Einnahmen-Ausgaben-Übersicht, strukturierter Budgetplanung und regelmäßigen Kontrollen gelingt es, die Geldreserven im Alltag spürbar zu erhöhen. Wer bewusst konsumiert, Verträge prüft und Spartipps umsetzt, verschafft sich Sicherheit und Unabhängigkeit. Gerade für Berufseinsteiger und junge Haushalte in Österreich lohnt sich der erste Schritt, die eigenen Finanzen aktiv in die Hand zu nehmen. Das schafft Ruhe, schützt vor finanziellen Engpässen und ermöglicht langfristig neue Spielräume – für kleine Wünsche ebenso wie für große Ziele.
Quellen
[1] Geld sparen: 15 Spar-Tipps für jeden Tag (ORF HELP, 2024-01-22)
[2] Budget erstellen: In 5 Schritten zur besseren Übersicht (Die Verbraucher, 2023-12-14)