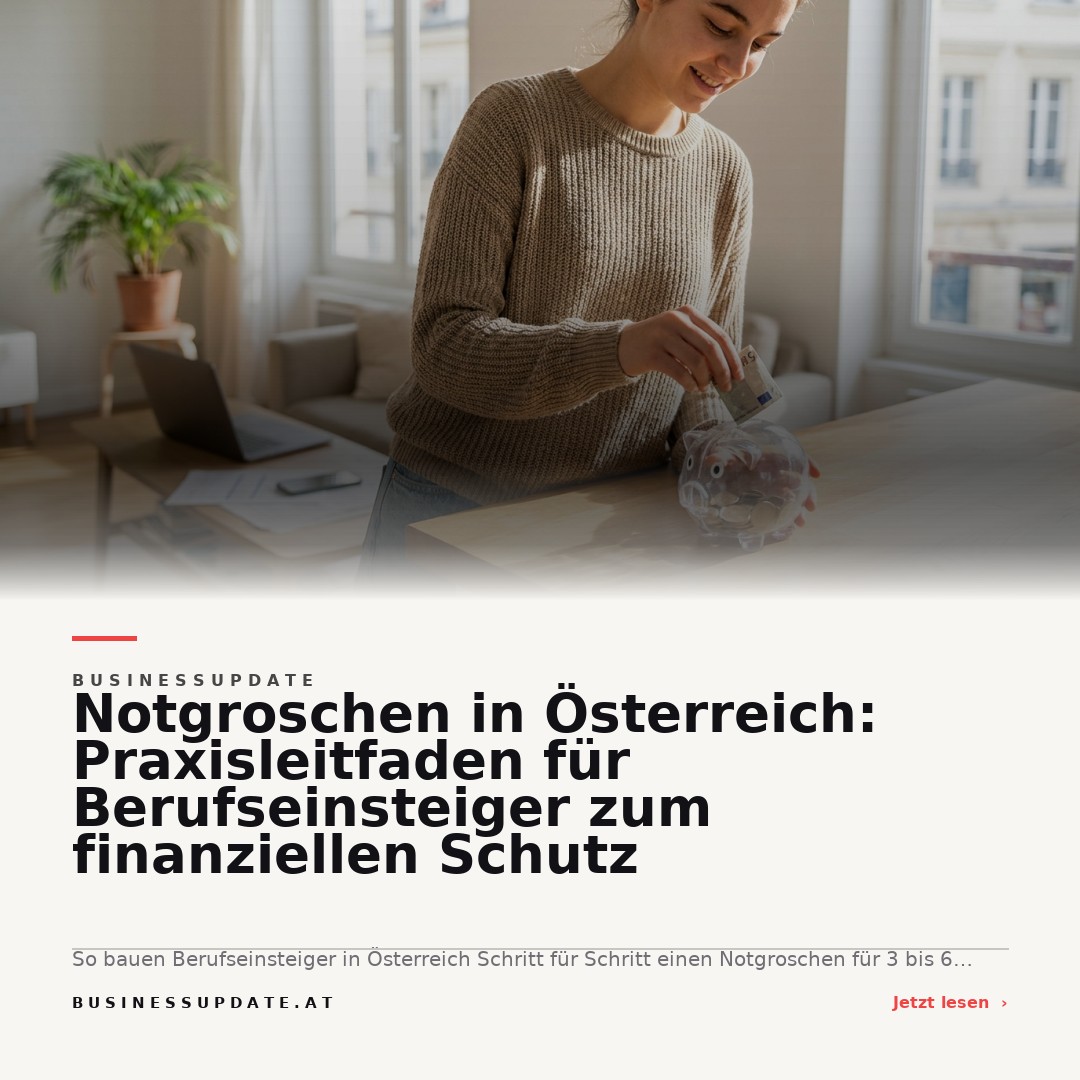
Ein Notgroschen mit 3 bis 6 Monatsausgaben sichert Berufseinsteiger in Österreich gegen unvorhergesehene Kosten ab. Dank automatischer Sparpläne und klarem System lässt sich schon früh ein solides, gut verfügbares Finanzpolster schaffen.
Ein Notgroschen ist für Berufseinsteiger in Österreich das Fundament für finanzielle Sicherheit: Mindestens drei bis sechs Monatsausgaben sollten auf einem schnell verfügbaren Konto als Rücklage liegen, um unerwartete Ausgaben oder eine Phase ohne Einkommen zuverlässig zu überbrücken. Wer früh mit einem strukturierten Sparplan startet, bleibt unabhängig – und schützt sich effektiv vor finanziellen Engpässen.
- Der Notgroschen sollte 3 bis 6 Monatsausgaben abdecken.
- Tagesgeldkonto oder Sparbuch sind optimal für Sicherheit und Verfügbarkeit.
- Automatisierte Sparpläne direkt nach Gehaltseingang unterstützen Berufseinsteiger beim Aufbau.
Was ist ein Notgroschen und welche Funktionen erfüllt er in Österreich?
Ein Notgroschen ist eine Geldreserve auf einem separaten Konto, die in Notfällen – zum Beispiel bei Jobverlust, Krankheit oder größeren Reparaturen – sofort greifbar ist. In Österreich zählt er zur wichtigsten Basisabsicherung für Privatpersonen, Familien und besonders Berufseinsteiger in unsicheren Beschäftigungsverhältnissen. Ziel des Notgroschens ist nicht Rendite, sondern finanzielle Überbrückung und Schutz vor teuren Kreditaufnahmen in Ausnahmesituationen. Damit unterscheidet sich diese Reserve grundsätzlich von anderen Sparformen, die eine Wertsteigerung durch Investment anstreben.
Für wen ist ein Notgroschen besonders wichtig – und warum?
Wer gerade erst ins Berufsleben startet, erlebt oft unregelmäßige Einnahmen oder Übergangsphasen mit geringerem Verdienst. Hier bietet ein Notgroschen Sicherheit und die Möglichkeit, spontan auf Herausforderungen zu reagieren – beispielsweise bei befristeten Arbeitsverträgen oder unerwartet ausbleibenden Zahlungen. Auch für Familien, Selbstständige oder Studierende ist der Rücklagenaufbau in Österreich empfehlenswert. Ein stabiler Finanzpuffer bedeutet in jeder Lebensphase Freiheit, unabhängig und ohne Druck entscheiden zu können – besonders zu Beginn der Karriere.
Wie viel Reserve braucht man wirklich? Berechnung und individuelle Anpassung
Empfehlungen von Finanzexpertinnen und -experten lauten in Österreich: Drei bis sechs Monatsausgaben sollen als Notgroschen bereitstehen, damit auch längere Perioden ohne Einkommen oder hohe einmalige Kosten gut gemeistert werden können [2]. Die konkrete Summe richtet sich nach den eigenen Fixkosten – zu berücksichtigen sind Miete, Nebenkosten, Strom, Versicherungen, Mobilität und laufende Ausgaben für Lebensmittel [3]. Wer erstmals einen Überblick gewinnen will, dokumentiert seine Einnahmen und Ausgaben genau – klassisch per Haushaltsbuch oder digital mit einer App. Multiplizieren Sie die monatliche Gesamtsumme mit drei bis sechs, ergibt sich Ihr individueller Zielbetrag. In wirtschaftlich unsicheren Zeiten oder bei prekären Beschäftigungen empfehlen Fachleute, sich am oberen Ende zu orientieren oder diesen Zielwert bei stark schwankenden Lebenshaltungskosten sogar anzuheben [2].
Schritt für Schritt zum eigenen Notgroschen: So funktioniert der Aufbau
Der wichtigste Tipp: Starten Sie automatisiert, direkt nach Gehaltseingang. Viele Banken in Österreich bieten Daueraufträge oder automatische Sparfunktionen an, mit denen beispielsweise 10 bis 20 Prozent des Einkommens auf ein extra Sparkonto wandern [4]. Diese Methode verhindert, dass der Notgroschen mit dem Alltagsbudget vermischt wird und unterstützt den disziplinierten Aufbau. Neben dem monatlichen Sparbetrag beschleunigen Sonderzahlungen – etwa Urlaubs- und Weihnachtsgeld oder Steuerrückzahlungen – den Reserveaufbau zusätzlich.
Wie lege ich meinen Notgroschen am sinnvollsten an?
Ein Notgroschen erfüllt nur dann seinen Zweck, wenn Sie jederzeit darauf zugreifen können. Ideale Formen sind in Österreich das klassische Sparbuch oder Tagesgeldkonto – beide sind sicher, schnell verfügbar und getrennt vom Girokonto geführt [2]. Nicht sinnvoll für diese Reserve sind Aktien, Fonds oder andere risikoreiche Anlagen, denn Wertschwankungen können im Ernstfall gerade dann zu Verlusten führen, wenn Liquidität am wichtigsten ist [3]. Überprüfen Sie regelmäßig, ob die Einlagehöhe zu Ihrer aktuellen Lebenslage passt und passen Sie die Höhe der Reserve gegebenenfalls an.
Typische Fehler vermeiden: Disziplin und klare Trennung
Ein häufiger Stolperstein beim Aufbau des Notgroschens ist mangelnde Disziplin – etwa, wenn die Rücklage nach und nach für Konsumausgaben verwendet wird. Auch eine fehlende Aufteilung zwischen Tagesgeldkonto und Girokonto erhöht das Risiko, zu früh auf das Sicherheitsnetz zurückzugreifen. Legen Sie deshalb klare Regeln für die Nutzung Ihrer Reserve fest und bewahren Sie den Notgroschen an einem Ort auf, der nicht im Alltag zugänglich ist. Wer voreilig all sein Geld investiert, läuft Gefahr, im Notfall keine flüssigen Mittel zu haben [3]. Ohne ausreichenden Notgroschen kann es im schlimmsten Fall zu kostspieligen Dispokrediten kommen, die hohe Zinsen verursachen [2].
Typische Probleme beim Notgroschen – und wie Sie sie umgehen
Neben fehlender Disziplin ist vor allem der falsche Umgang mit der Liquiditätsreserve ein Problem. Wenn der Notgroschen zu schnell und zu leicht verfügbar gemacht wird, etwa auf dem Hauptkonto liegt, wird die Versuchung groß, ihn für nicht dringende Wünsche einzusetzen. Ein weiteres Risiko entsteht, wenn alles investiert wird und so im Notfall erst mit Verlusten verkauft werden müsste [3]. Fehlende oder zu geringe Rücklagen führen dazu, dass Notfälle mit teuren Krediten überbrückt werden müssen [2]. Eine saubere Trennung und ein gut zugängliches Sparkonto schaffen hier Sicherheit.
Aktuelle Entwicklungen: Warum Experten heute zu größeren Notgroschen raten
In den letzten Monaten hat sich die Empfehlung österreichischer Finanzexperten verschoben: Durch gestiegene Lebenshaltungskosten und eine wirtschaftlich unsichere Lage plädieren sie dafür, den Notgroschen auf 6 Monatsausgaben, sofern möglich, auszurichten [2]. Das verschafft nicht nur mehr Luft bei längeren Krankheitspausen oder Arbeitsplatzverlust, sondern lässt auch finanziellen Spielraum für größere Ausgaben, die bei veränderten Lebensumständen anfallen können. Insbesondere Berufseinsteigern gibt ein solider Puffer Sicherheit und die notwendige Flexibilität im frühen Arbeitsleben – und erspart Stress bei unvorhersehbaren Wendungen.
Fazit: Notgroschen als Grundstein für Ihre unabhängige Karriere
Der Notgroschen ist für Berufseinsteiger in Österreich mehr als nur Rücklage: Er schafft Freiheit, schützt vor unangenehmen Überraschungen und unterstützt eigenständige Karriereschritte. Wer gleich beim Berufseinstieg damit startet, konsequent und automatisiert spart, profitiert doppelt – denn mit wachsender Berufserfahrung steigt einerseits meist das Gehalt, andererseits bleibt das Bewusstsein für nachhaltige finanzielle Absicherung dauerhaft erhalten. Regelmäßige Kontrolle und flexible Anpassung der Reserve sorgen dafür, dass Sie auch in bewegten Zeiten souverän und sicher handeln können.
Quellen
[2] Notgroschen: Wie hoch, wie aufbauen? (Sparkasse Österreich, 2023-09-19)
[3] Notgroschen: So gelingt die finanzielle Absicherung (Bank Austria, 2024-01-10)
[4] Finanzielle Sicherheit aufbauen: Die richtige Sparstrategie (Vergleich.at, 2023-05-05)